PRACTICE & TAX LAW NOTE / 004
KSK2対応の新様式を読む
帳票の記入方法と、申請・届出の統合に伴う実務上の留意点
実務・税法ノート
資料確認日:2026年9月25日
国税庁は、2026年9月24日に国税システムを更改したと公表しています。これに伴い、一部の申告書や申請・届出書等の様式も変更されています。[1]
新しい様式を見ると、右上の様式IDやQRコード、各記入欄の記号が目に入ります。しかし、実務で確かめたいのは、記号の意味だけではありません。どの欄をどう記入するか、どの手続を一緒に提出できるか、そして提出期限や添付書類はどうなるかという点です。
本稿では、新様式そのものを見ながら、記入と提出に関わる事項を整理します。システム更改に伴う帳票の変更と、今後使用が始まる統合様式は、時期を分けて確認します。
01 「新様式」を一括りにせず、使用時期を確認する
まず区別したいのは、システム更改の日と、それぞれの様式の使用開始日です。
国税庁の法人関係の様式一覧には、「青色申告の承認申請書 兼 法人設立届出書」が、令和9年1月1日以後使用分として掲載されています。システム更改が行われた2026年9月24日から、直ちにすべての手続がこの統合様式になるわけではありません。[2]
| 確認する対象 | 本稿での扱い |
|---|---|
| 個人の青色申告承認申請書、法人の青色申告の承認申請書・法人設立届出書等 | 本稿で確認した新様式の記入方法を確認する |
| 青色申告の承認申請書 兼 法人設立届出書 | 2027年1月1日以後使用分として、統合できる手続と条件を確認する |
以下で扱うのは、主に書面の様式と記載要領です。e-Taxや民間の税務ソフトの入力画面・対応時期まで同一であることを意味しません。電子提出の際は、利用するソフトの案内も確認する必要があります。
02 記入方法は「すべて1」ではない
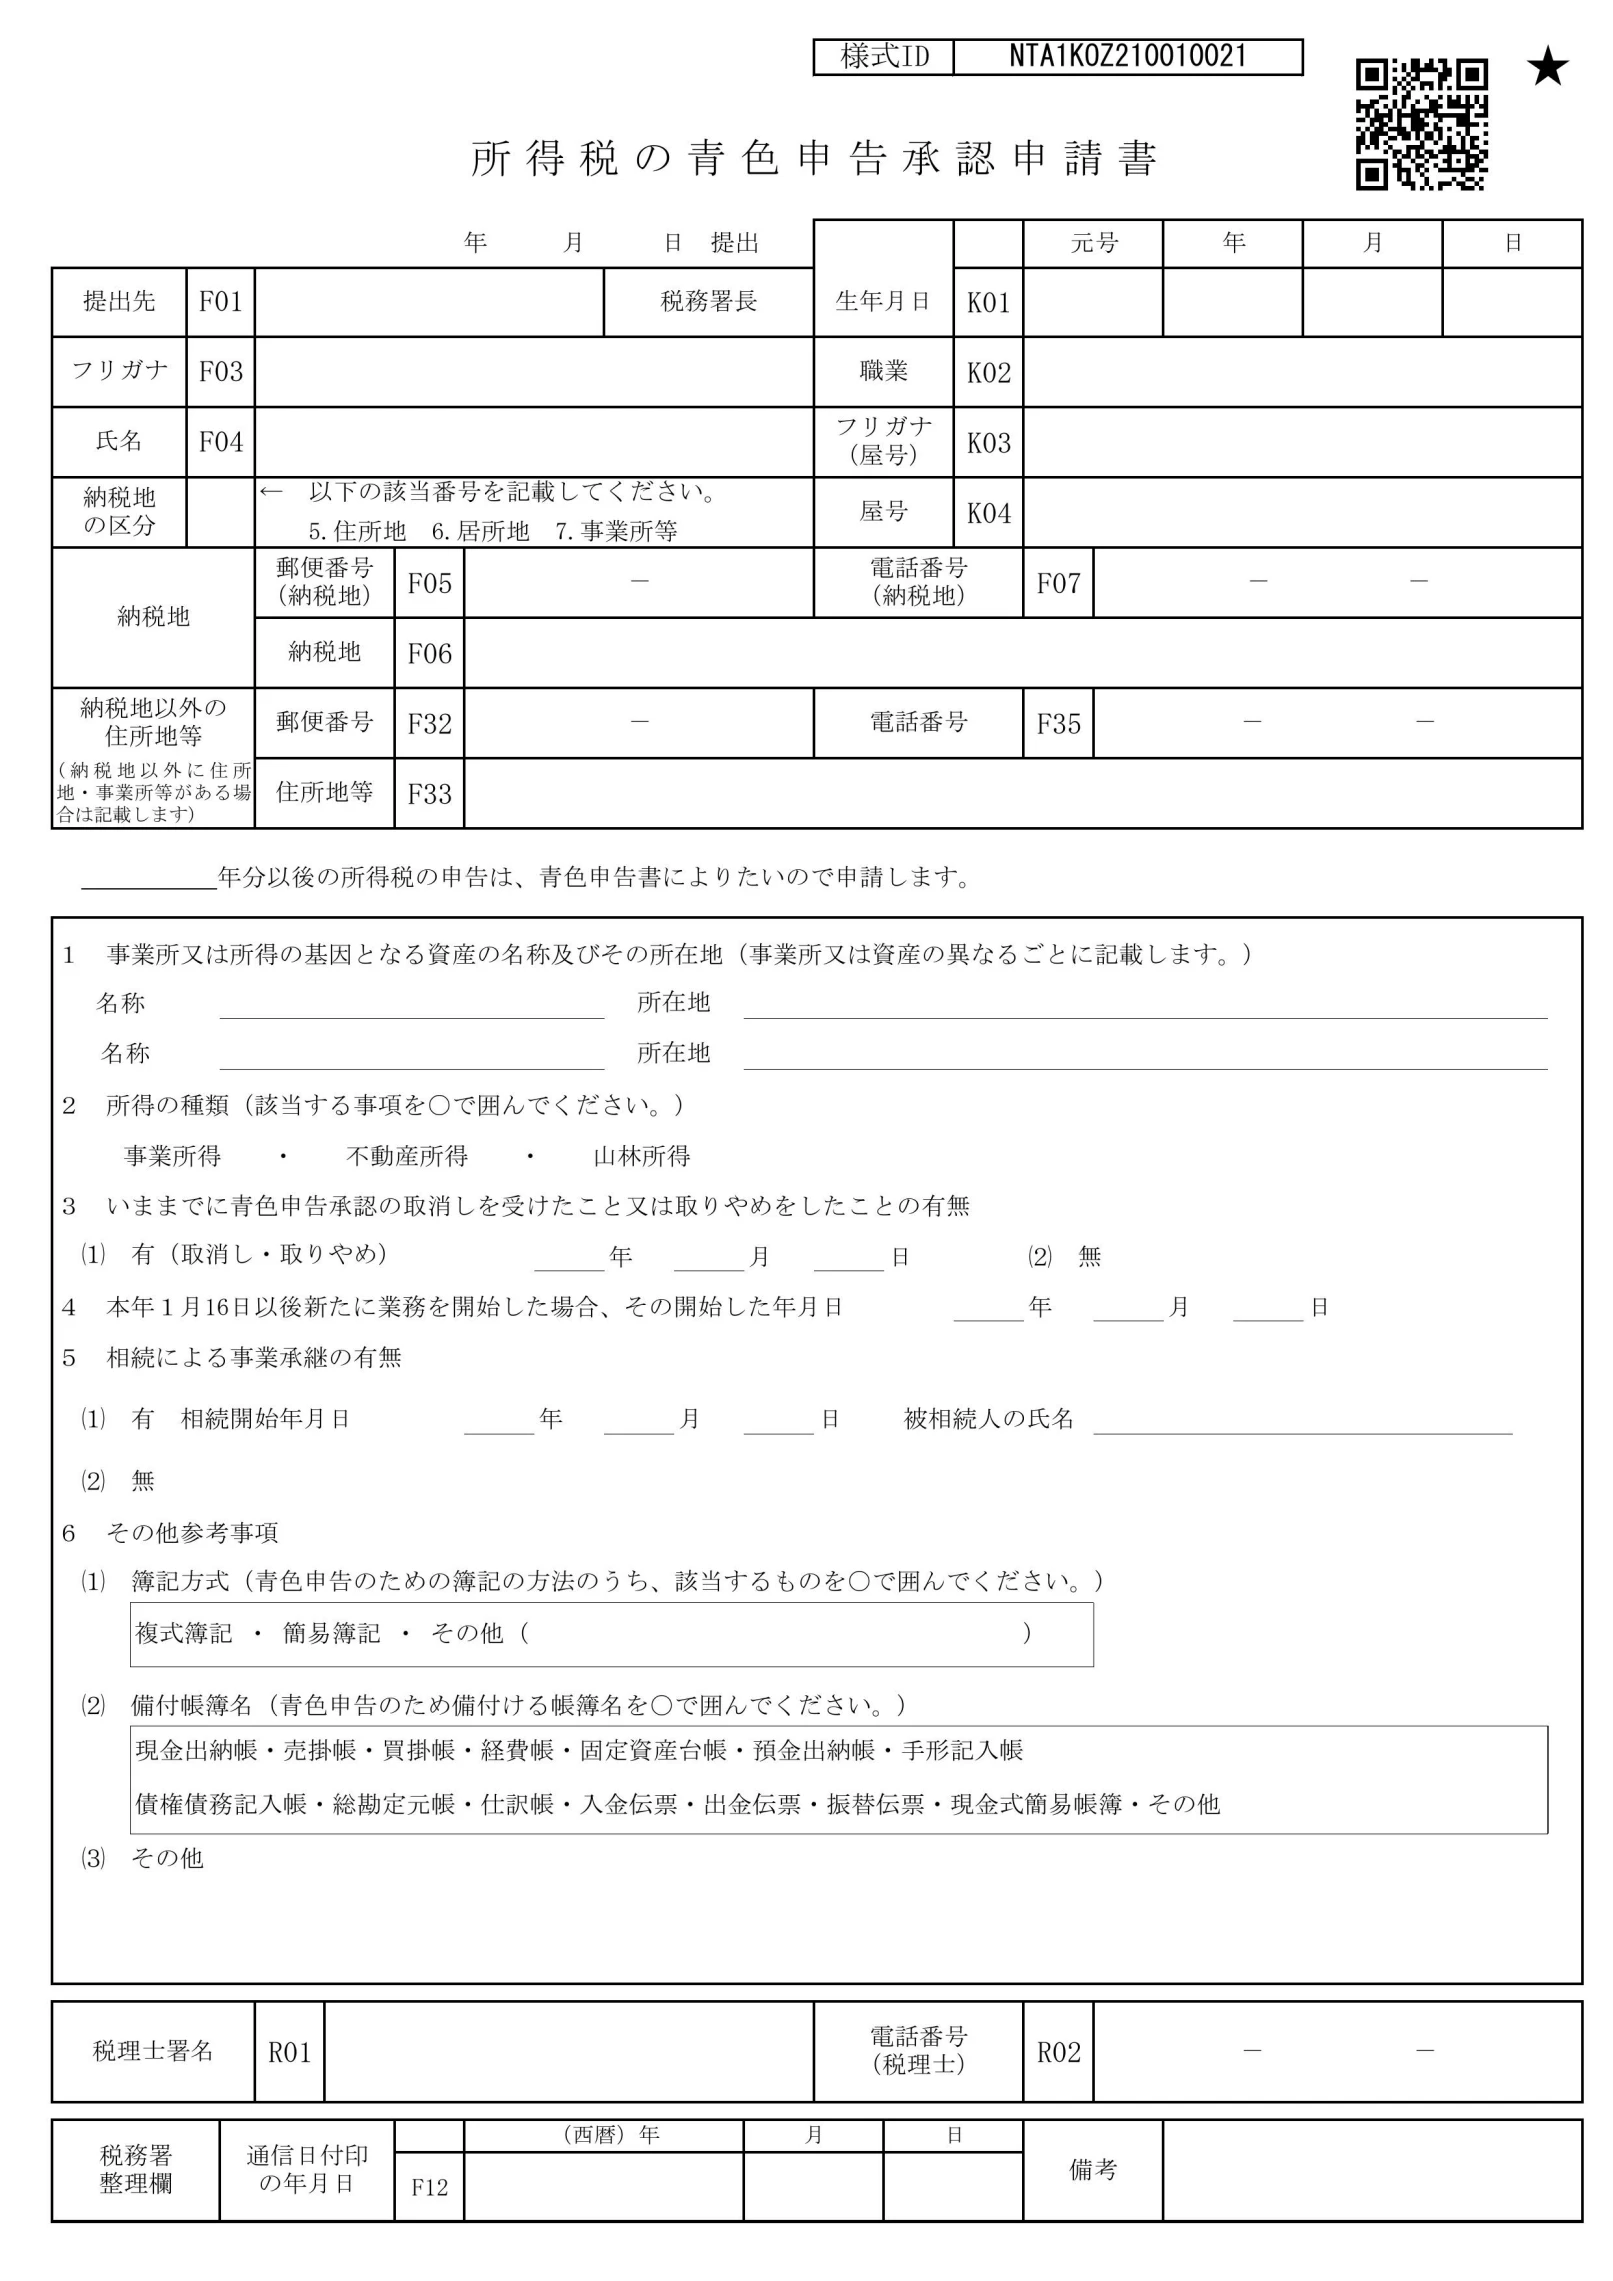
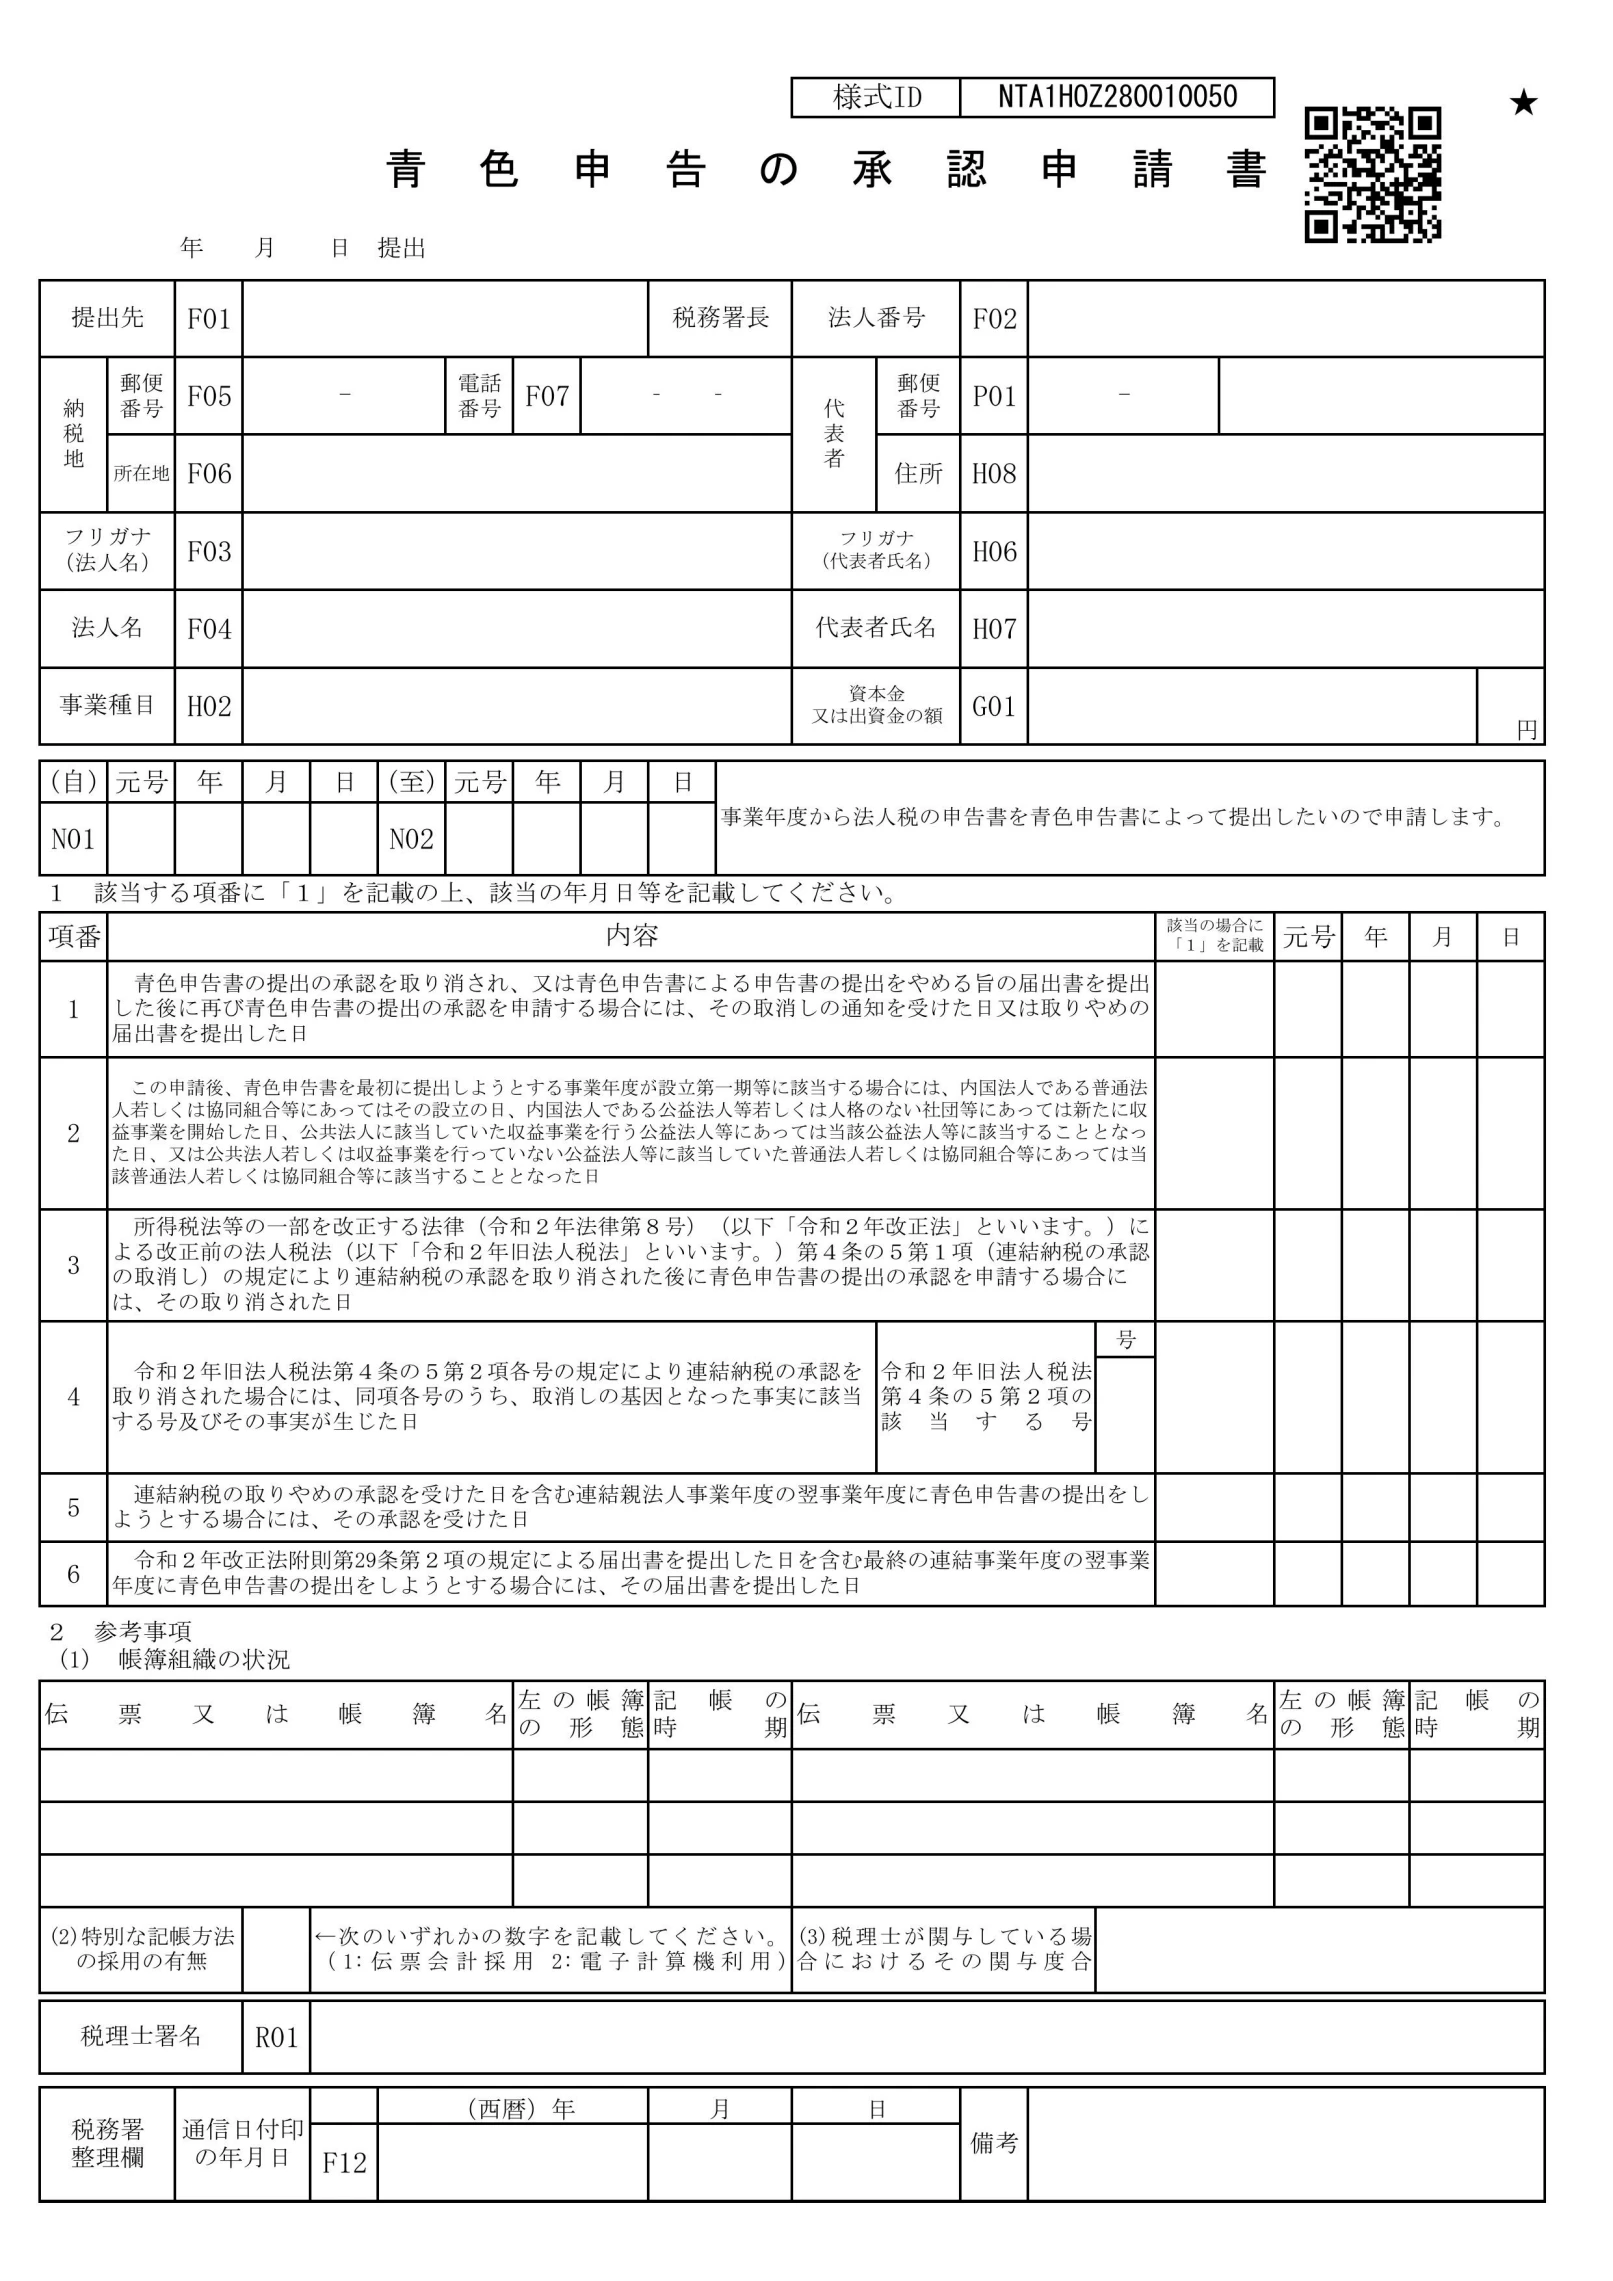
新様式では、該当する場合に「1」を記載する欄や、選択肢に対応する番号を記載する欄が見られます。ただし、すべての欄が同じ方式に変わったわけではありません。
例えば、個人の「所得税の青色申告承認申請書」には、所得の種類や簿記方式など、該当するものを○で囲む欄が残っています。一方、法人の「青色申告の承認申請書」では、申請に関係する事実について、該当する項番に「1」を記載するよう指示されています。[3・4]
ここで必要なのは、「新様式だから1を書く」という覚え方ではなく、その欄に書かれた指示に従うことです。
| 指示の種類 | 記入の考え方 |
|---|---|
| 該当する場合に「1」を記載 | 該当する欄に1を記載する |
| 該当する番号を記載 | 選択肢に対応する番号を記載する |
| 該当する事項を○で囲む | 指示された選択肢を○で囲む |
| 該当しない場合は記載不要 | 独自の判断で0などを補わない |
また、同じ記号がすべての様式で同じ項目を表すと考えるのも適切ではありません。記号を覚えるよりも、使用する様式の項目名と記載要領を組み合わせて確認する方が確実です。
03 一つの様式で、提出する手続を選ぶ
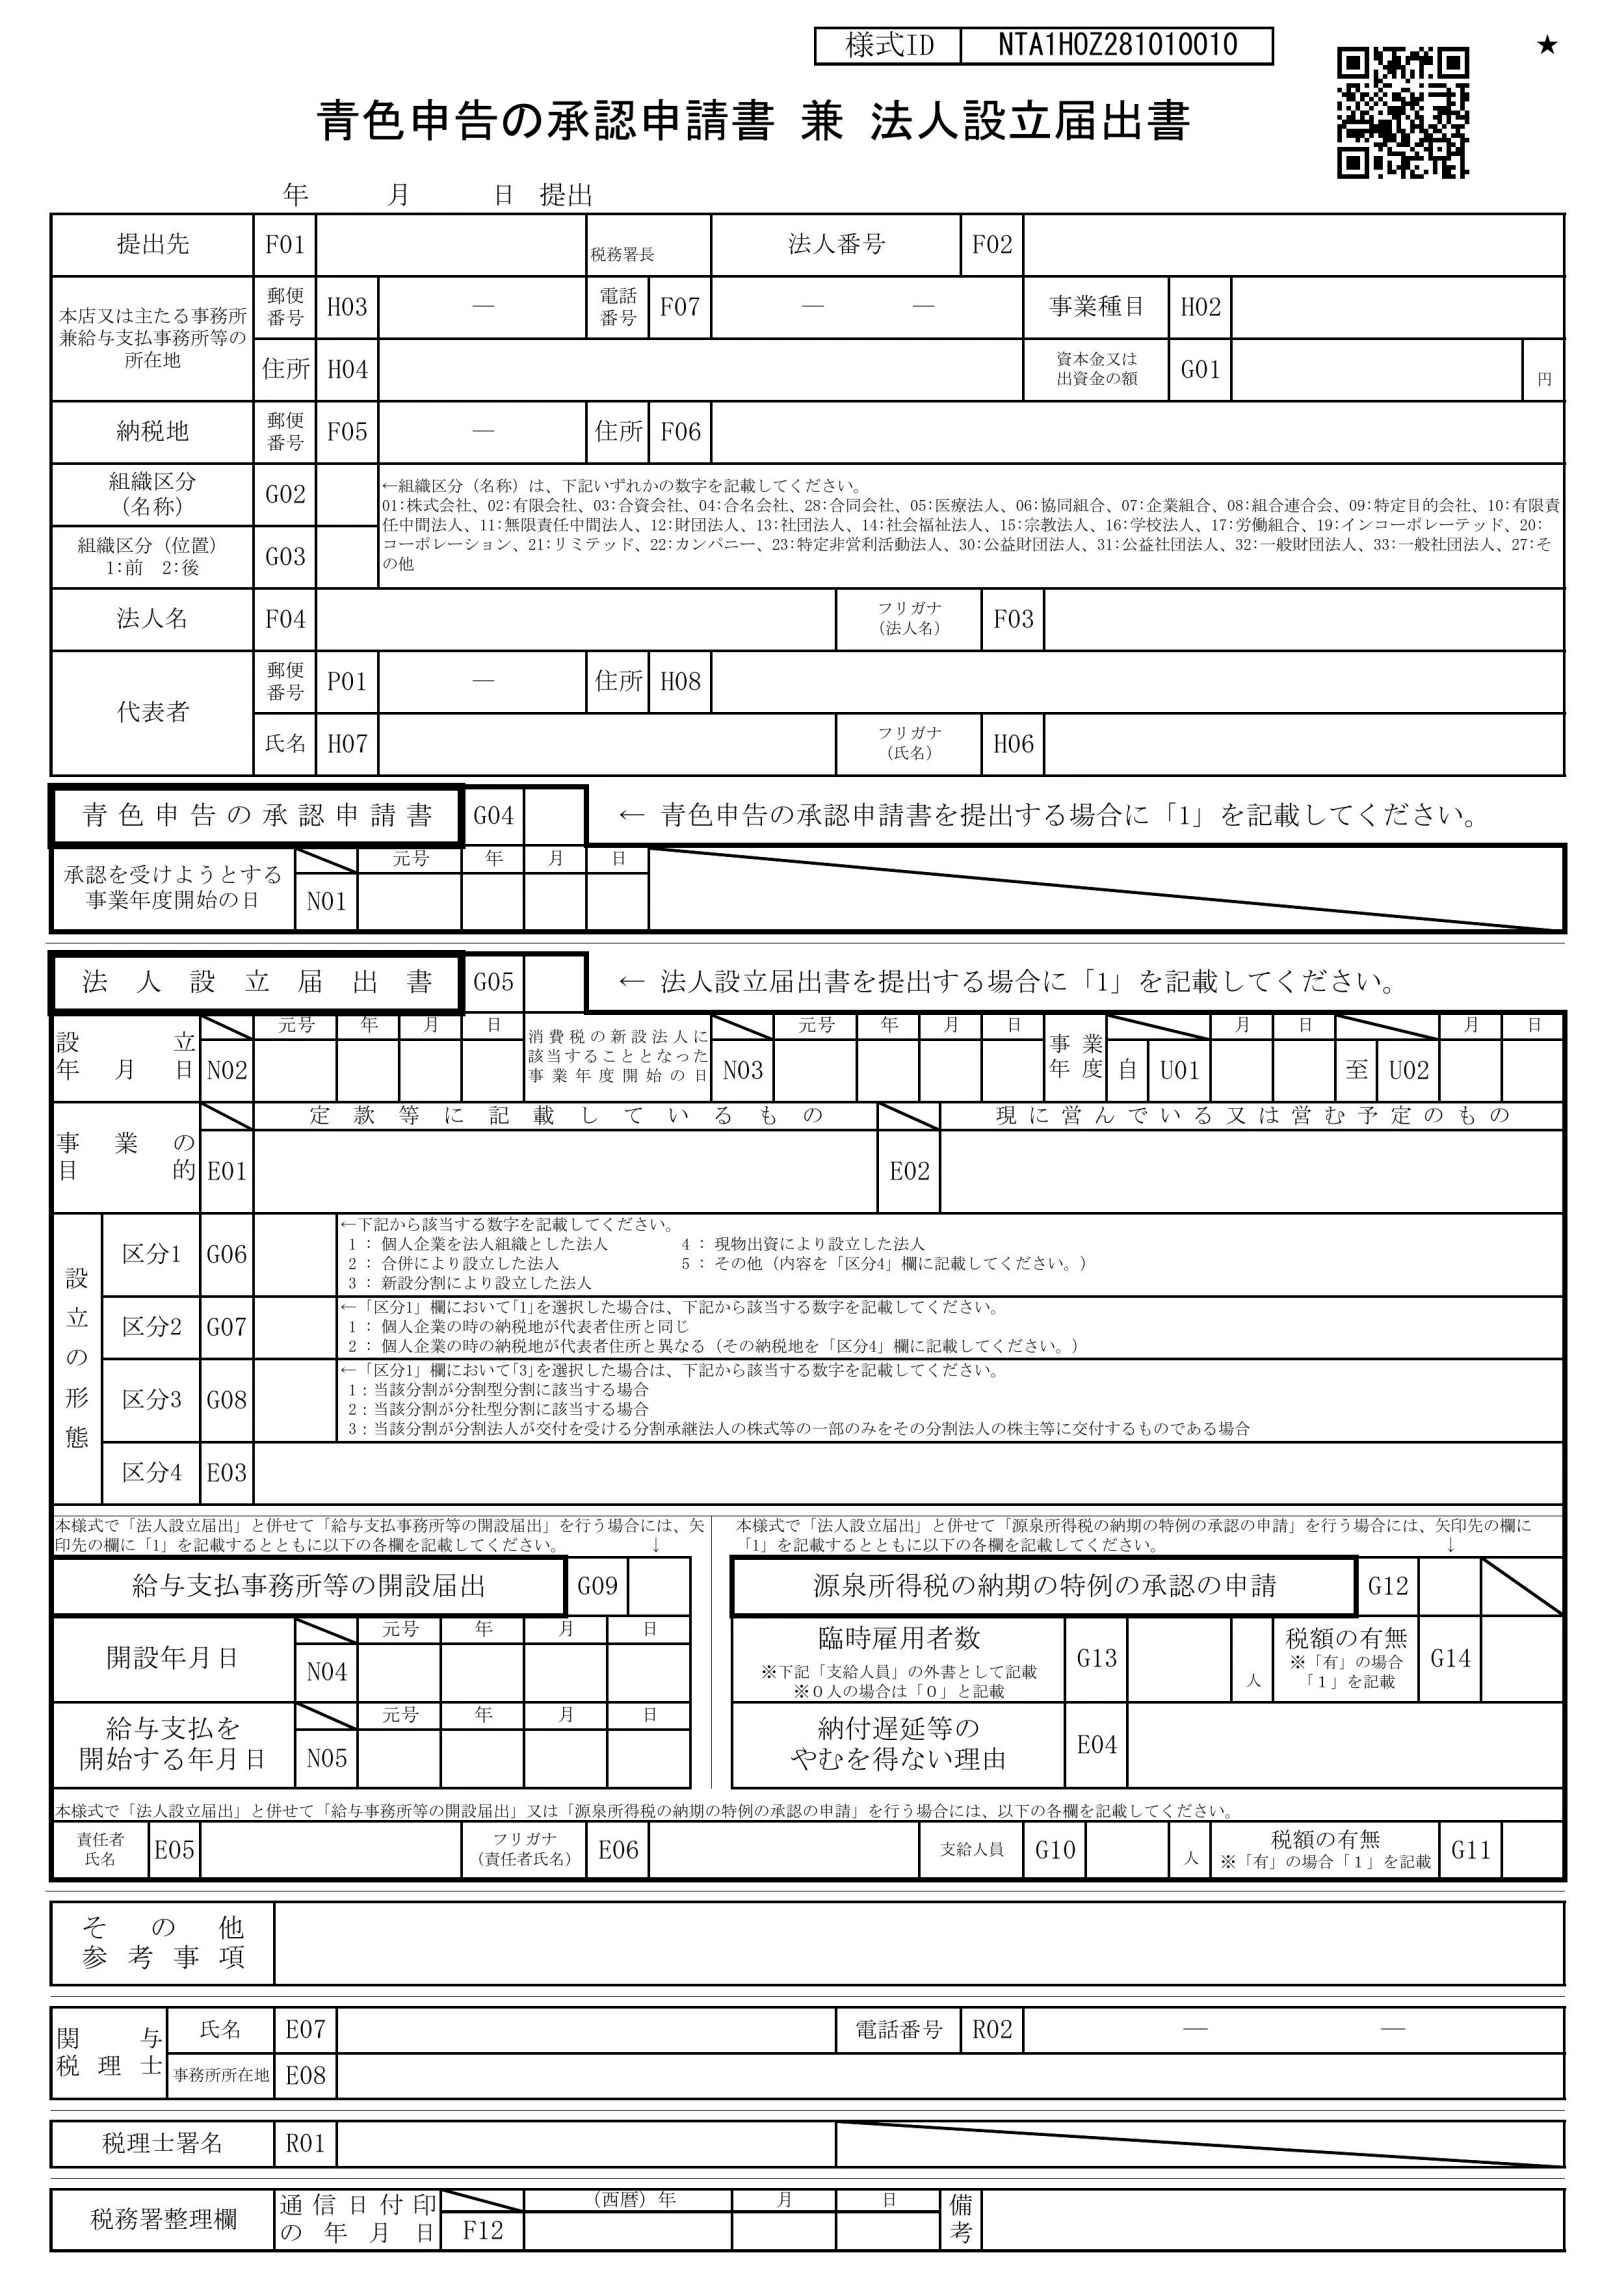
2027年1月1日以後使用分の「青色申告の承認申請書 兼 法人設立届出書」では、法人名や所在地等の共通情報に加え、提出する手続を選択する欄が設けられています。[2・5]
| 欄 | 選択する手続 |
|---|---|
| G04 | 青色申告の承認申請 |
| G05 | 法人設立届出 |
| G09 | 給与支払事務所等の開設届出 |
| G12 | 源泉所得税の納期の特例の承認の申請 |
記載要領では、本様式で提出する手続の該当欄に「1」を記載し、複数提出する場合には、それぞれの該当欄に記載することとされています。青色申告の承認申請と法人設立届出をともに行うのであれば、G04とG05の両方を選択します。
ただし、下の二つの手続は、単独で自由に組み合わせられるという意味ではありません。法人設立届出と併せて行うことが前提であり、所在地等の条件もあります。
なお、この様式は国税の申請・届出に関するものです。法人設立に伴う地方税その他の手続まで、一枚で完了するという案内にはなっていません。
04 給与関係の手続をまとめられる条件
統合様式で法人設立届出と併せて給与支払事務所等の開設届出を行うには、次の三つが同一であることが必要です。[5:1ページ]
- 本店又は主たる事務所の所在地
- 給与支払事務所等の所在地
- 納税地
いずれかが異なる場合、給与支払事務所等の開設届出だけを行う場合、又は移転・廃止の場合には、別の「給与支払事務所等の開設・移転・廃止届出書」を使用します。
源泉所得税の納期の特例の承認申請についても、この三つの所在地が同一である場合に、法人設立届出と併せて行うことができます。条件に当てはまらない場合は、別の申請書を使用します。
さらに、様式をまとめて提出できる条件と、納期の特例そのものの適用要件は別です。所在地が一致していても、それだけで納期の特例が適用されるわけではありません。給与等の支払を受ける人が常時10人未満であることや、承認に関する取扱いを確認する必要があります。[5:2ページ、6]
05 様式が一枚になっても、提出期限は一つにならない
統合様式の記載要領は、複数の手続を同時に行う場合、それぞれの提出期限のうち最も早い日までに提出するよう求めています。[5:4ページ]
普通法人等の設立時に関わる主な期限は、次のとおりです。法人設立届出と法人の青色申告の承認申請は法人税法148条・122条、給与支払事務所等の開設届出は所得税法230条、納期の特例は同法216条・217条に基づく手続です。[9・10]
| 手続 | 提出期限等 |
|---|---|
| 法人設立届出 | 設立の日以後2月以内 |
| 設立第1期からの青色申告の承認申請 | 設立の日以後3月を経過した日と、設立第1期の事業年度終了の日のうち、いずれか早い日の前日 |
| 給与支払事務所等の開設届出 | 給与支払事務所等を開設した日から1月以内 |
| 源泉所得税の納期の特例の承認申請 | 申請した時点から直ちに適用されるわけではなく、承認・適用開始時期を別に確認する |
したがって、「法人設立届出にまとめるので2月以内」と一律に管理することはできません。給与支払事務所等の開設日や最初の決算期によっては、他の手続の期限が先に到来します。
また、給与支払事務所等の開設日は、必ずしも法人の設立日と同じではありません。期限は、それぞれの手続の起算日から計算します。
事務所内では、まず手続ごとに期限を確定し、その上で同時提出の可否と提出日を決める運用が適切と考えます。統合するのは作成・提出の作業であって、期限の判断まで省略するものではありません。
※上表は普通法人等の設立時を中心に整理したものです。収益事業の開始、設立第1期が短い場合の翌事業年度、外国法人等については、記載要領の個別の定めを確認してください。休日等による期限の取扱いも別途確認が必要です。
06 添付書類と記入欄も、選択した手続に応じて確認する
法人設立届出を行う場合には、定款等の写しの添付が必要です。青色申告の承認申請だけを行う場合は、統合様式の記載要領上、添付書類は不要とされています。[5:2ページ]
記入欄も、一律にすべて埋めればよいというものではありません。例えば、青色申告の承認申請だけを提出する場合は、本店又は主たる事務所兼給与支払事務所等の所在地や、資本金又は出資金の額について、記載不要とされています。[5:3ページ]
どの手続を提出するかを決め、その手続に必要な欄と添付書類を確認する。この順序で作成することが、記入漏れや不要な記入を防ぐことにつながります。
07 ほかの新様式でも、代用できる届出の範囲に注意する
今回確認した法人の「異動届出書」では、税目区分の消費税に該当する旨を記載した場合に、同書で扱う異動・変更事項について、法人の消費税異動届出書又は適格請求書発行事業者登録簿の登載事項変更届出書を重ねて提出する必要がない旨が記載されています。[7]
一方、給与支払事務所等の移転がある場合や、移転はなくても名称等の変更がある場合には、給与支払事務所等の開設・移転・廃止届出書の提出も必要とされています。
一つの様式で扱える範囲が広くても、すべての関連手続を代用できるわけではありません。記載要領の「別途提出が必要」とされる場面まで確認したいところです。
なお、ここで紹介した扱いのすべてが、KSK2への移行によって初めて設けられたと断定するものではありません。本稿は新様式の利用上の整理であり、各取扱いの新設時期を網羅的に比較したものではありません。
08 共通情報をまとめても、手続の判断は残る
新様式を見て印象に残るのは、帳票の外観だけでなく、共通情報を記入し、必要な手続を選択する構成です。法人名や所在地などの重複する記入を減らすことは、作成する側にも確認する側にも意味があります。
ただし、どの手続が必要か、その条件を満たすか、いつまでに提出するかという判断は残ります。むしろ一枚にまとめるほど、何を提出したのかを明確に把握する必要があります。
私は、今回の様式を、税務手続を共通の情報と個別の判断に分けて捉え直す機会と考えています。システムが扱いやすい形に情報を整えることと、税法上の要件を正しく判断すること。その両方をつなぐところに、税理士の実務があります。
様式を探す・確認する
国税庁の「国税庁様式検索」では、各種申告書・申請書・届出書を名称や税目などから検索できます。過年度分も含まれるため、使用する際は対象年分、使用開始日、対応する記載要領をご確認ください。
一覧から確認する場合:様式名称一覧
本稿の図版は確認時点の様式を説明するためのものです。実際に提出する用紙は、国税庁の掲載ページで使用時期を確認してください。
参考資料・公式情報
- 国税庁「国税システムの更改について」
- 国税庁「法人課税関係の申請、届出等の様式の制定について」――統合様式の使用時期、法人関係の様式・記載要領の掲載先。
- 国税庁「所得税の青色申告承認申請手続」――掲載の様式・書き方を参照。
- 国税庁「青色申告の承認申請書」及び記載要領――法人の青色申告の承認申請書と記載要領。法人関係の掲載先は資料2。
- 統合様式・統合様式の記載要領――2027年1月1日以後使用分。
- 国税庁「源泉所得税及び復興特別所得税の納付期限と納期の特例」
- 国税庁「異動届出書」及び記載要領――異動届出書と記載要領。参考:国税庁「異動事項に関する届出」。
- 国税庁「内国普通法人等の設立の届出」――手続根拠として法人税法148条・法人税法施行規則63条を掲示。掲載の様式・記載要領も参照。
- 法人税法122条・148条、法人税法施行規則52条・63条。
- 所得税法216条・217条・230条、所得税法施行規則99条。給与支払事務所等の手続は国税庁の案内も参照。